ZONA URBANA PARA FINS DE IPTU –
Para fins de cobrança do IPTU – Imposto Sobre a Propriedade Predial e Territorial Urbana, o Município deve definir em lei os limites de sua zona urbana. Esta, por sua vez, deve dispor de pelo menos dois dos seguintes melhoramentos, construídos ou mantidos pelo Poder Público, a saber: I – meio-fio ou calçamento, com canalização de águas pluviais; II – abastecimento de água; III – sistema de esgotos sanitários; IV – rede de iluminação pública, com ou sem prosteação para distribuição domiciliar; e V – unidade escolar ou de saúde a uma distância máxima de 3 quilômetros do imóvel considerado.
Esta lei municipal pode considerar urbanas as urbanizavéis ou de expansão urbana, constantes de loteamentos aprovados pelos órgãos competentes, destinados à habitação, à indústria ou ao comércio, mesmo que localizados fora das zonas urbanas definidas por lei. Como a delimitação de zona urbana e de zona rural, optando-se pela competência da lei municipal em perfeita sintonia com a Constituição Federal que atribui à lei complementar a função de disciplinar conflito de natureza tributária. Muito embora muitos questionamentos existam a sítios de recreio fisicamente localizados na zona rural mas que insistem alguns em serem tributados pelo IPTU, enquanto áreas de produção agropecuária fisicamente localizadas na zona urbana insistem em ser tributadas pelo ITR.
Há, pois necessidade de identificação da lei municipal existente abranger todos os imóveis construídos ou não atualmente tributados, assim como sobre o tratamento atribuído sítios de recreio e às áreas urbanas de produção agropecuária fisicamente localizadas na zona urbana. Bem como sobre se os loteamentos existentes estão sendo tributados pelo IPTU, como deve ser, mesmo que localizados fora zona urbana delimitada pela lei municipal, de cuja aprovação, aliás, áreas devem ser incorporadas ao patrimônio público municipal, destinadas à implantação de equipamentos urbanos e à reservas ambientais.
Outrossim, é de se observar que áreas urbanas a serem delimitadas por lei municipal não são apenas as localizadas na sede do Município ou na Cidade. Pois núcleos não contínuos que preencham os requisitos do mínimo de melhoramentos construídos ou mantidos pelo Poder Público, dessa forma Vilas e Povoados localizados na zona rural e praias localizadas distantes da sede do Município ou da Cidade podem ser consideradas como zona urbana para fins de IPTU.
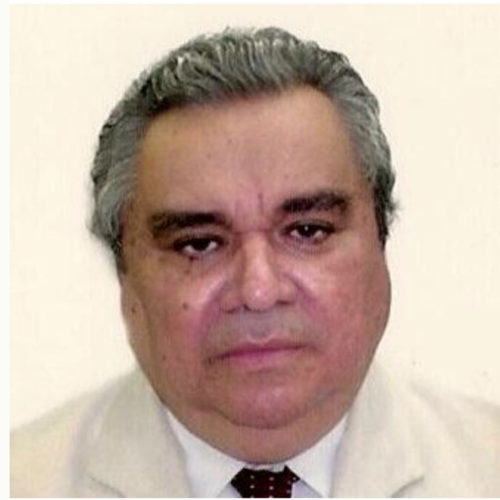
Alcimar de Almeida Silva, Advogado, Economista, Consultor Fiscal e Tributário
DÓLAR COMERCIAL: R$ 5,5040 DÓLAR TURISMO: R$ 5,8140 EURO: R$ 5,1540 LIBRA: R$ 6,6440…
Começa nessa segunda-feira (26) a Mega Semana da Mega-Sena, que terá cinco sorteios consecutivos na…
O avanço de uma frente fria pela costa brasileira e a formação de um novo…
No primeiro discurso após a reeleição, o presidente Luiz Inácio Lula da Silva afirmou que…
1- Rebeca Andrade voltou ao topo do pódio do Mundial de ginástica artística. Sob o…
O presidente do Supremo Tribunal Federal (STF), ministro Edson Fachin, declarou nesse domingo (25) que…
This website uses cookies.