DESCASO COM A TRIBUTAÇÃO MUNICIPAL –
A Constituição Federal dispõe que, assim como a União, os Estados e o Distrito Federal, os Municípios poderão instituir impostos; taxas; e contribuições, ao mesmo tempo discriminando os impostos de competência municipal (IPTU, ITIV e ISSQN). Por sua vez, a Lei de Responsabilidade Fiscal estabece como requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos de competência constitucional do ente da Federação (União, Estados, Distrito Federal e Municípios), vedando a realização de transferências voluntárias para aquele que não cumpra este requisito pelo menos em relação aos impostos.
Para que os tributos sejam previstos no orçamento e efetivamente arrecadados, indispensável é a sua instituição em lei, que no caso dos Municípios vem a ser o Código Tributário do Município, inclusive em respeito ao principio constitucional da legalidade que em se tratando de tributos se faz com mais ênfase. Mas eis que acabarmos de nos deparar
com a situação inusitada de um Município que tem leis orçamentárias, balanços de receitas de que constam receitas tributárias próprias, mas não tem leis instituidoras dos tributos ou Código Tributário do Município.
Esgotada a pesquisa em arquivos da Prefeitura e da Câmara Municipal, e até mesmo nos órgãos de imprensa oficial, o único resquício encontrado foi um Projeto de lei Complementar aprovado pela Câmara Municipal em dezembro de 2001, sem sanção nem publicação. Da mesma forma que não há texto, aprovação, sanção e aprovação de antecedente. Razão pela qual está o Município impossibilitado de arrecadar sua receita tributária própria, limitando-se a cumprir o seu orçamento apenas quanto às transferências da União e do Estado, adotando medidas para ressalvar sua responsabilidade, inclusive com suspensão de exigibilidade de seus créditos tributários.
Isso prova o descaso que os Municípios têm para com o cumprimentou de sua obrigação constitucional ativa, o que deve merecer providências junto à Câmara Municipal, ao Tribunal de Contas do Estado Ministério Público Estadual. Enquanto isso o Município vê-se às voltas com a frustração total de sua arrecadação de tributos próprios a aumentar as públicas e notórias dificuldades financeiras que a todos atingem.
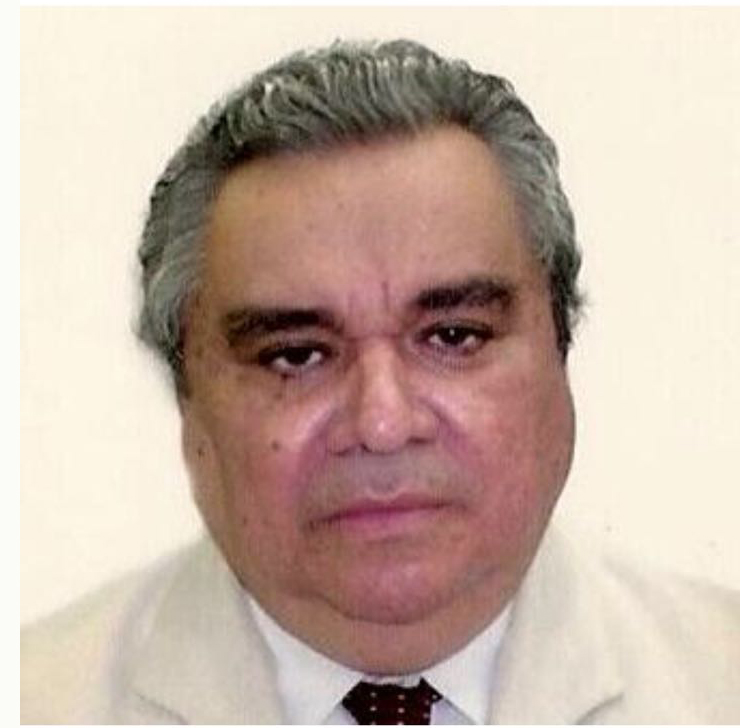
Alcimar de Almeida Silva, Advogado, Economista, Consultor Fiscal e Tributário
DÓLAR COMERCIAL: R$ 5,0360 DÓLAR TURISMO: R$ 5,2350 EURO: R$ 5,6410 LIBRA: R$ 6,7450…
O Google anunciou nessa quarta (22) que vai pagar a moradores e empresas nos Estados…
1- O Flamengo foi eliminado da Libertadores pelo Estudiantes, nessa quinta-feira (22), na disputa…
Numa disputa eleitoral tão polarizada, cada voto conta e pode ser decisivo para definir o…
O Tribunal Regional Eleitoral (TRE-RN) disponibilizou, mais uma vez, o Disque-Eleições, uma plataforma que tira…
O transporte público de Natal será gratuito neste domingo (25), dia do segundo turno das…
This website uses cookies.